Zarabianie na side-projectach: jak sprzedawać mikro-SaaS bez ZUS i działalności gospodarczej
Boisz się podpiąć płatności, bo skarbówka i ZUS zniszczą Ci życie? Poznaj działalność nierejestrowaną: legalną piaskownicę, w której zarobisz ponad 3500 zł miesięcznie bez firmy, kasy fiskalnej i księgowej.
Działalność nierejestrowana dla programisty · Poradnik odpalone.pl
Większość pobocznych projektów programistycznych nie umiera z powodu błędów w architekturze ani słabego kodu. Umiera w momencie, w którym w aplikacji wypadałoby wreszcie dodać przycisk „Kup dostęp za 29 zł”.
Wtedy często włącza się mechanizm obronny. Zamiast podpiąć płatności, otwierasz wyszukiwarkę i zaczynasz wpisywać zapytania:
„sprzedaż oprogramowania bez firmy karalna?”,
„kasa fiskalna dla SaaS B2C”,
„czy urząd skarbowy widzi przelewy ze Stripe”,
„KSeF a licencje cyfrowe”.
Po dwóch godzinach czytania chaotycznych wątków na forach prawnych łatwo dojść do wniosku, że przyjęcie choćby 15 złotych od pierwszego użytkownika ściągnie na głowę kontrolę skarbową, nakaz zapłaty zaległego ZUS-u i sprawę karno-skarbową za brak kasy fiskalnej.
Wygodna konkluzja nasuwa się sama: bezpieczniej zamknąć laptopa, przepisać backend na inny framework albo dopisać jeszcze trzy widoki w panelu użytkownika. Projekt ląduje na cmentarzu prywatnych repozytoriów na GitHubie.
Paraliż przed przyciskiem „Kup teraz” (czego tak naprawdę się boisz?)#
Kiedy dopieszczanie kodu staje się ucieczką przed konfrontacją z rynkiem
Strach przed urzędami to często najwygodniejsza wymówka dla twórcy oprogramowania. Znacznie łatwiej wytłumaczyć sobie: „Nie publikuję projektu, bo podatki i biurokracja są zbyt skomplikowane” niż zmierzyć się z realnym lękiem: „A co, jeśli dodam cennik i nikt nie zapłaci ani złotówki?”.
Pisanie kodu daje poczucie kontroli. Kompilator jest logiczny, a błędy w kodzie można zdebugować. Rynek nie daje takich gwarancji. Zderzenie oferty z użytkownikami grozi brakiem zainteresowania, dlatego łatwo uciec w refaktoryzację i usprawiedliwić zwłokę rzekomymi barierami prawnymi.
Tymczasem polskie prawo przewiduje oficjalną instytucję do testowania pomysłów biznesowych na małą skalę: działalność nierejestrowaną. Pozwala ona zweryfikować mikro-SaaS, przyjąć wpłaty od pierwszych klientów i wygenerować przychód bez rejestracji firmy w CEIDG i bez comiesięcznych deklaracji do urzędów.
Działalność nierejestrowana to rozwiązanie określone w art. 5 ustawy Prawo przedsiębiorców. Ustawodawca przewidział uproszczoną ścieżkę dla drobnej działalności zarobkowej osób fizycznych, dopóki przychody mieszczą się w wyznaczonym limicie.
Główne warunki i zasady:
1. Kto może skorzystać?
Osoba fizyczna, która nie prowadziła zarejestrowanej działalności gospodarczej w ciągu ostatnich 60 miesięcy (5 lat). Praca na etacie, umowa zlecenie czy status studenta w niczym tu nie przeszkadzają.
2. Limit przychodu
Limit przychodu wynosi 75% minimalnego wynagrodzenia za pracę w danym miesiącu. W 2026 roku oznacza to kwotę przekraczającą 3500 zł miesięcznie (ponad 42 000 zł w skali roku).
Dla wczesnego mikro-SaaS-a, płatnego API czy biblioteki komponentów to wystarczający bufor na walidację. Przy subskrypcji rzędu 30-50 zł limit osiąga się dopiero przy kilkudziesięciu regularnie płacących użytkownikach.
3. Kwestia ZUS i formalności
Brak składek ZUS przy sprzedaży oprogramowania: Sprzedaż licencji, subskrypcji SaaS i praw do korzystania z gotowego kodu nie stanowi umowy o świadczenie usług w rozumieniu art. 750 Kodeksu Cywilnego. Nie podlega więc oskładkowaniu społecznemu ani zdrowotnemu. (Ważne zastrzeżenie: jeśli w ramach działalności nierejestrowanej oferujesz usługi programistyczne na zamówienie lub wdrożenia, ZUS może uznać je za zlecenie podlegające składkom).
Brak rejestracji w CEIDG: Nie składasz wniosku o wpis do ewidencji, nie wyrabiasz firmowego REGON-u ani NIP-u przed rozpoczęciem sprzedaży. Po prostu ewidencjonujesz sprzedaż i zaczynasz testować rynek.
Nawet wiedząc o działalności nierejestrowanej, programiści często powstrzymują się przed wdrożeniem płatności z powodu trzech powtarzających się wątpliwości.
1. „Sprzedaż osobom prywatnym (B2C) wymaga kasy fiskalnej”
Co do zasady sprzedaż na rzecz osób fizycznych nieprowadzących działalności wymaga ewidencji na kasie rejestrującej. Istnieją jednak ustawowe zwolnienia, które obejmują sprzedaż oprogramowania online.
Zgodnie z rozporządzeniem Ministra Finansów w sprawie zwolnień z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących (załącznik, poz. 37): Zwolniona z kasy fiskalnej jest sprzedaż usług i dostawa treści cyfrowych, jeżeli:
Zapłata następuje w całości za pośrednictwem banku, poczty lub systemu płatności online (karta, BLIK, przelew),
Z ewidencji i dowodów zapłaty jednoznacznie wynika, jakiej konkretnie transakcji dotyczyła wpłata i na czyją rzecz została dokonana (np. adres e-mail klienta, identyfikator transakcji z systemu płatności).
Gdy sprzedajesz dostęp do aplikacji webowej, a użytkownik płaci bezgotówkowo przez bramkę płatniczą, nie musisz posiadać kasy fiskalnej ani drukować paragonów.
2. „Co się stanie, jeśli przychód przekroczy miesięczny limit?”
To scenariusz przewidziany w ustawie. Jeśli w danym miesiącu przychód przekroczy 75% płacy minimalnej, działalność staje się działalnością gospodarczą z dniem, w którym nastąpiło przekroczenie.
Od tego momentu masz 7 dni na złożenie wniosku o wpis do CEIDG. Wszystkie transakcje zrealizowane do tego dnia pozostają w pełni legalne i rozliczane na dotychczasowych zasadach. W praktyce oznacza to, że rejestrujesz firmę dopiero w momencie, gdy produkt ma już potwierdzoną trakcję i generuje regularne wpłaty.
3. „Czy muszę od razu rozliczać VAT i KSeF?”
VAT w sprzedaży krajowej: Korzystasz z podmiotowego zwolnienia z VAT do kwoty 200 000 zł rocznego obrotu (art. 113 ust. 1 ustawy o VAT). Ceny dla polskich klientów są cenami końcowymi, nie rozliczasz podatku VAT od sprzedaży i nie składasz plików JPK_V7. (Uwaga: sprzedaż zagraniczna oraz prowizje zagranicznych dostawców podlegają innym regułom, o czym piszemy poniżej).
KSeF: Działalność nierejestrowana oraz sprzedaż konsumencka (B2C) nie podlegają pod obowiązkowy Krajowy System e-Faktur.
Faktury i rachunki: Nie musisz wystawiać dokumentu sprzedaży każdemu użytkownikowi z urzędu. Wystawiasz rachunek lub fakturę bez VAT (z powołaniem na zwolnienie z art. 113) wyłącznie wtedy, gdy kupujący wyraźnie o to poprosi w terminie 3 miesięcy.
Stack płatności: jak technicznie przyjąć pierwsze pieniądze?#
Przyjmowanie płatności w działalności nierejestrowanej wymaga świadomego wyboru architektury rozliczeń. W grę wchodzą dwa modele: platforma typu Merchant of Record albo bezpośrednia bramka płatnicza.
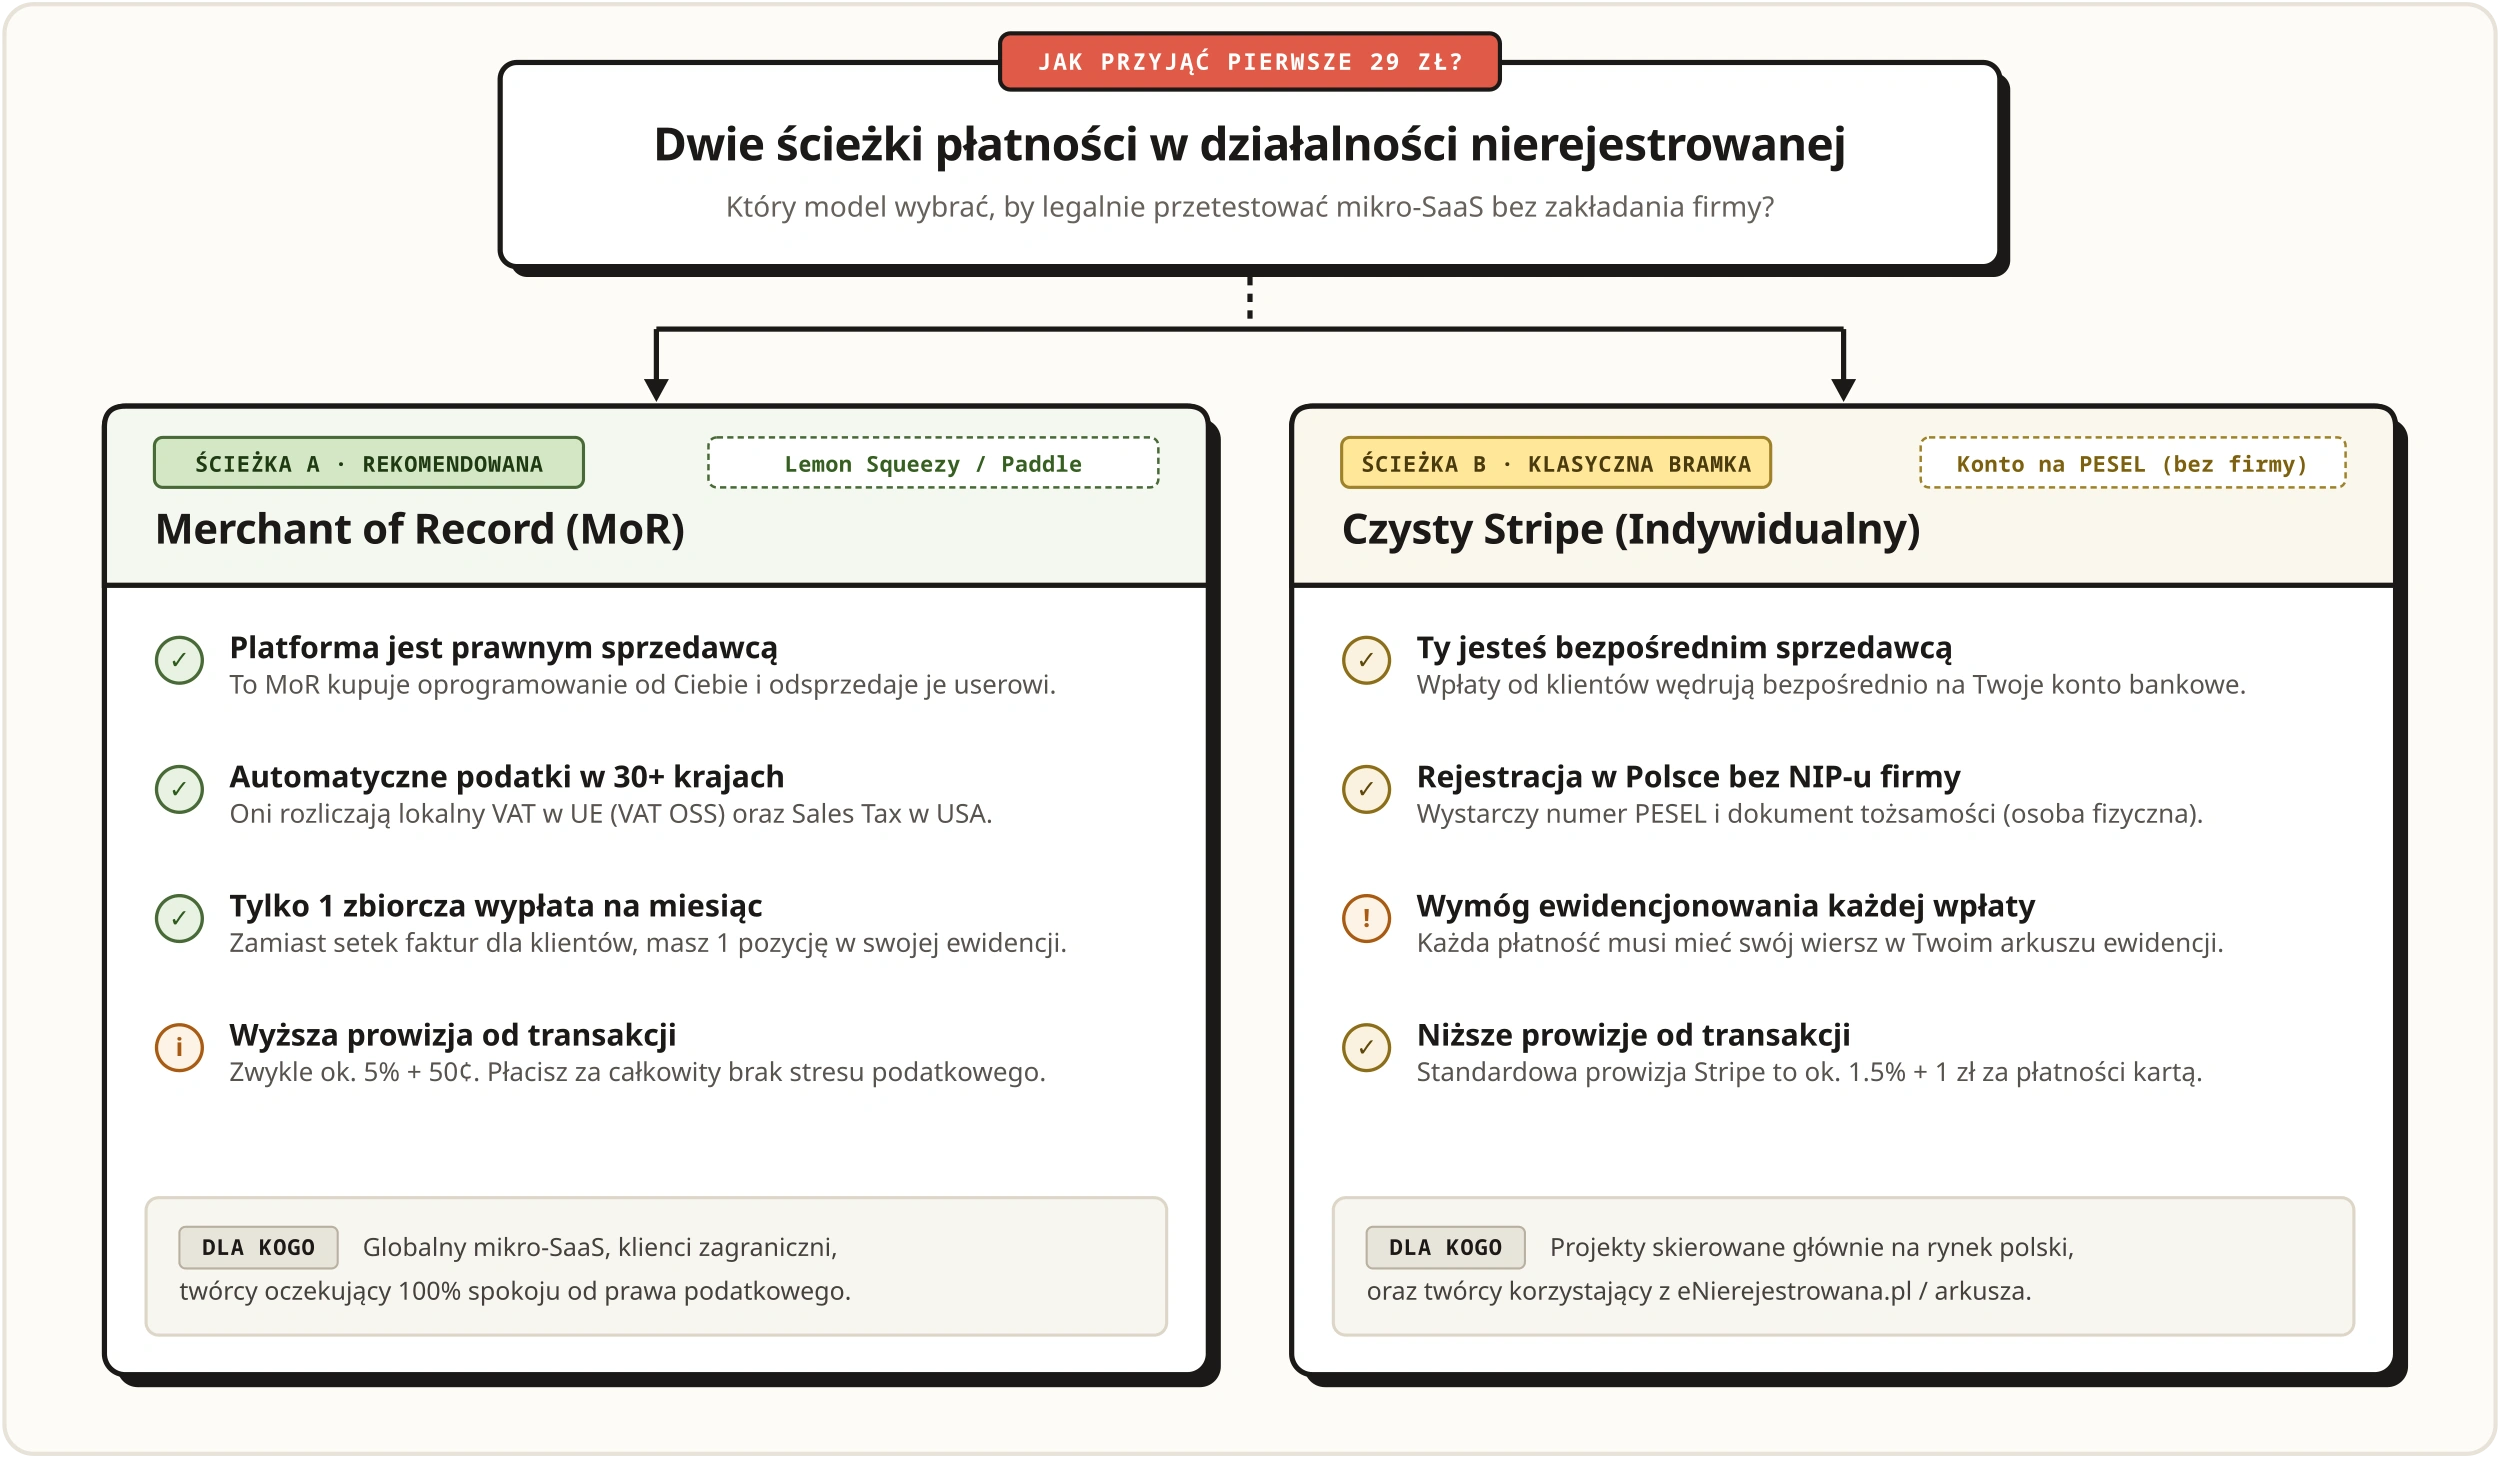
Porównanie: Merchant of Record vs Bramka Płatności
Ścieżka A (Rekomendowana): Merchant of Record (Lemon Squeezy, Paddle)
Dla solotwórcy budującego mikro-SaaS to najbardziej bezobsługowe rozwiązanie.
W modelu Merchant of Record (MoR):
Podmiotem sprzedającym oprogramowanie użytkownikowi końcowemu jest platforma pośrednicząca (np. Lemon Squeezy lub Paddle). Kupuje ona produkt cyfrowy od Ciebie i odsprzedaje go klientowi.
Platforma w pełni przejmuje obowiązki podatkowe: nalicza lokalny podatek od sprzedaży (VAT OSS w Unii Europejskiej, Sales Tax w USA), wystawia klientowi fakturę i odprowadza podatki do odpowiednich urzędów na świecie.
Ty otrzymujesz okresową wypłatę jako wynagrodzenie od jednego kontrahenta B2B. W Twojej ewidencji sprzedaży pojawia się pojedynczy zbiorczy przelew, a problem zagranicznych stawek podatkowych zostaje po stronie platformy.
Ścieżka B: Bezpośredni Stripe (i dlaczego kryje w sobie pułapkę)
Stripe pozwala zarejestrować konto w Polsce osobie fizycznej bez firmy (jako Individual). Prowizja od transakcji jest niższa niż w platformach MoR, ale niesie za sobą dwa istotne obowiązki podatkowe, o których łatwo zapomnieć:
Import usług i comiesięczny VAT-9M: Stripe Payments Europe ma siedzibę w Irlandii i wystawia faktury za prowizje w procedurze odwrotnego obciążenia. Zgodnie z polskim prawem podatkowym jest to import usług. Nawet jako osoba zwolniona z VAT w Polsce musisz zarejestrować się do VAT-UE (formularz VAT-R) oraz co miesiąc składać deklarację VAT-9M i odprowadzać 23% polskiego podatku VAT od prowizji pobranych przez Stripe. To samo dotyczy zresztą zagranicznego hostingu czy API.
Konieczność rozliczania VAT OSS przy sprzedaży zagranicznej: Polskie zwolnienie podmiotowe z VAT (art. 113) dotyczy wyłącznie sprzedaży na rzecz klientów w Polsce. Jeśli sprzedasz licencję użytkownikowi prywatnemu z Niemiec czy Francji, musisz rozliczyć tamtejszy VAT poprzez unijną procedurę VAT OSS.
Wniosek: jeśli nie chcesz co miesiąc rozliczać deklaracji podatkowych z urzędem skarbowym, model Merchant of Record jest dla działalności nierejestrowanej zdecydowanie bezpieczniejszym wyborem.
Prowadzenie działalności nierejestrowanej nie wymaga rozbudowanych systemów księgowych ani biura rachunkowego. Cała ewidencja sprowadza się do jednego arkusza.
Zgodnie z przepisami prowadzisz tzw. uproszczoną ewidencję sprzedaży. Może to być arkusz w Google Sheets lub Excelu zawierający cztery podstawowe kolumny:
Lp.
Data sprzedaży
Nr transakcji / rachunku
Kwota sprzedaży (PLN)
1
2026-10-02
LS-Order-10492
39,00 zł
2
2026-10-05
LS-Order-10512
39,00 zł
3
2026-10-12
Rachunek 01/10/2026
99,00 zł
Ewidencję uzupełniasz przy każdej wpłacie (lub raz w miesiącu przy zbiorczej wypłacie od platformy MoR), pilnując, aby suma przychodów w danym miesiącu kalendarzowym nie przekroczyła limitu 75% płacy minimalnej.
Wskazówka makera
Narzędzia od polskiej społeczności: Jeśli wolisz gotowy panel zamiast ręcznego arkusza, sprawdź projekt eNierejestrowana.pl stworzony przez Dawida Śmiecha (projekt dostępny w katalogu odpalone.pl). Pomaga kontrolować miesięczny limit przychodu, generować ewidencję i wystawiać rachunki klientom.
Rozliczenie roczne w PIT-36
W trakcie roku podatkowego nie wpłacasz comiesięcznych zaliczek na podatek dochodowy.
Rozliczenia dokonujesz raz w roku, do 30 kwietnia, składając deklarację PIT-36. W sekcji dotyczącej innych źródeł przychodów znajduje się wiersz przeznaczony na działalność nierejestrowaną (art. 20 ust. 1ba ustawy o PIT).
Wpisujesz tam dwie wartości:
Przychód: sumę z ewidencji sprzedaży za cały rok.
Koszty uzyskania przychodów: udokumentowane wydatki bezpośrednio powiązane z projektem.
Jeżeli opłacasz domenę, serwer lub dostęp do narzędzi i API niezbędnych do działania aplikacji, możesz zaliczyć te wydatki do kosztów. Warunkiem jest posiadanie faktur lub rachunków wystawionych imiennie na Ciebie (z Twoim imieniem, nazwiskiem, adresem i numerem PESEL).
Podatek dochodowy (według skali podatkowej: 12% w pierwszym progu) płacisz od dochodu, czyli różnicy między przychodem a kosztami. Ponadto przysługuje Ci kwota wolna od podatku (30 000 zł dochodu rocznie dla wszystkich źródeł rozliczanych na zasadach ogólnych).
Przestań polerować kod w próżni. Podepnij checkout#
Wielu programistów odkłada premierę projektów pod pretekstem skomplikowanych przepisów. W rzeczywistości obawiają się konfrontacji: momentu, w którym rynek ocenia, czy stworzone narzędzie przedstawia dla kogoś realną wartość finansową.
Urzędy skarbowe nie polują na osoby, które legalnie testują swoje pomysły w ramach przewidzianego ustawą limitu i wykazują przychody w rocznym PIT-36. Działalność nierejestrowana powstała dokładnie po to, aby umożliwić taką walidację.
Prawdziwym ryzykiem dla projektu rzadko bywa urząd skarbowy. Znacznie większym ryzykiem jest spędzenie kolejnych miesięcy na dopisywaniu funkcji do kodu, którego nikt nigdy nie uruchomi, bo zabrakło próby sprzedaży.
Pierwsza płatność od klienta z internetu: moment weryfikacji pomysłu
Plan wdrożenia na najbliższe dni:
Zakończ refaktoryzację na obecnym etapie: aplikacja działa wystarczająco stabilnie do testów.
Załóż konto u dostawcy typu Merchant of Record (Lemon Squeezy lub Paddle).
Podepnij checkout i dodaj przycisk zakupu na stronie projektu.
Utwórz arkusz ewidencji przychodów.
Opublikuj projekt i sprawdź, czy użytkownicy są gotowi zapłacić.
Wzmianka w artykule· Inne
eNierejestrowana
Darmowe narzędzie do ogarniania działalności nierejestrowanej w jednym miejscu.
Podwójne wydanie Odpalone Weekly za ostatnie 14 dni: jak Filip zbudował Symulator Farmy Online dla 12 tysięcy graczy w czystym .NET Core, jak Dominik tworzy Wózkowskaz z trybem spaceru na drzemkę, dlaczego Polacy masowo prześwietlają państwo narzędziami civic tech i jak zabezpieczyć hasła na wypadek śmierci algorytmem Shamira.
W czwartym wydaniu Odpalone Weekly: WędzeniePro łączy ESP32 i wędzarnię z aplikacją we Flutterze, Tankful wstrzykuje koszty paliwa do Google Maps, Velapp zdobywa 11 głosów za rozsądne podejście do AI, a pod Tenebitem toczy się debata o zaufaniu do B2B SaaS.
Katalog branżowy stworzony przez właściciela stacji paliw z 74% CTR, wirtualny rzeczoznawca wyłapujący wady mieszkań z rekordową konwersją 95% oraz wysyp oddolnych narzędzi budowlanych i gier słownych.